
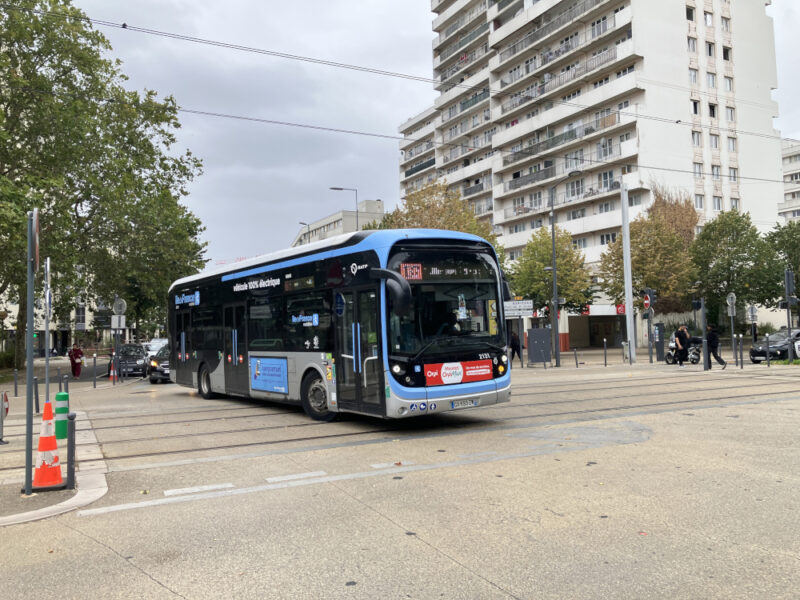
L’annonce par Bluebus, filiale du groupe Bolloré, de l’arrêt de son activité de production d’autobus électrique avec batteries lithium- métal – polymère, lancée en 2011, a surpris le secteur. Cependant, avec environ 700 véhicules produits, l’entreprise a eu du mal à se positionner dans le marché face aux constructeurs déjà établis. Un recentrage des activités sur une nouvelle génération de batteries est envisagé ainsi qu’une reprise partielle des activités. Une continuité du service après-vente est annoncée, pour la fourniture de pièces détachées.
La filière européenne a été déjà marquée par la disparition du constructeur belge Van Hool, ce qui a bousculé la livraison des Exquicity destinés au TZen4 en Ile-de-France, et créé un argument de plus pour abandonner leur version à hydrogène à Pau, outre les coûts de maintenance et d’approvisionnement en hydrogène (par camion… au gazole !).
Elle doit aussi composer avec les retards de production chez Iveco Bus et Hess. L’industriel suisse a manifestement engrangé plus de commandes qu’il ne pouvait en honorer et nombreux sont les réseaux à s’impatienter. Pour seul exemple, Lyon n’a reçu que 73 Lightram19 en 6 ans, contrariant le renouvellement du parc de trolleybus imposant le maintien en service d’autobus fatigués.
En France, Alstom avait tenté l’aventure avec l’Aptis, développé par la filiale New Translohr (après la reprise un peu forcée par l’Etat de l’activité Translohr). Seuls 71 véhicules ont été produits… dont 50 sont encore en service à Paris, mais pour combien de temps, les autres ayant été renvoyés à l’industriel en raison de trop nombreux défauts.
En Europe, Mercedes, MAN, VDL, Irizar et Solaris produisent eux aussi des autobus électriques. Ebusco aussi, mais le constructeur néerlandais a aussi accumulé les difficultés, par exemple pour honorer la commande de Rouen, en partie produite en Chine.
De Chine, il est forcément question compte tenu de la concurrence sur les prix et la capacité de production (modulo les délais de livraison) : Yutong et BYD percent en Europe (voir nos reportages à Arnhem et Utrecht), tant pour des autobus que des autocars. Il ne suffit pas de parler de ré-industrialisation de la France et de l’Europe : encore faudrait-il que les marchés publics la mette en action

18 Commentaires sur “Bus électriques, filière en difficultés ?”
fraberth
il faudrait presque que Tesla se lance dans le bus, peut-être que ça réveillerait un peu cette industrie décidément bien feignante.
En ce moment il y en Europe quantité de sites industriels automobiles dispos, un constructeur comme Hess pourrait facilement sous-traiter ou trouver une grande usine et faire des économies d’échelle.
Concernant Bluebus, ils pouvaient facilement acheter des batteries ailleurs pour assurer la continuité de la production.
Station4
Votre propos est un peu incantatoire. Pour donner un seul exemple, le constructeur néerlandais Ebusco s’est installé dans une partie de l’ancien site Renault de Cléon pour y produire des autobus électriques, dont la commande de Rouen pour commencer. Finalement, pour rattraper le retard sur ce seul contrat, une partie des véhicules arrive de Chine.
Hess, c’est plus compliqué car s’ajoute le coût intrinsèque des véhicules. Une nouvelle usine a ouvert au Portugal, mais cela ne détend pas pour autant la pression.
Quant à Bluebus, continuer une production aussi limitée, c’est un coût élevé qui devient difficile à assumer. Accessoirement, les Bluebus reposent sur une technologie de batterie particulière. Leur remplacement par des équipements plus classiques n’est peut-être pas aussi évident. Enfin, pour le groupe Bolloré, la production de quelques centaines d’autobus par an est bien moins stratégique que d’autres ramifications du groupe au retour sur investissement bien plus élevé.
fraberth
peut être que le problème vient donc de l’industriel ?
un bus à moins de contrainte sécuritaires, il me semble, que les voiture. Je pense que c’est plus simple à construire avec moins de pièces.
Si Hess n’est pas capable c’est aussi qu’il se tourne les pouces en attendant les fruits de son monopole (ou c’est une stratégie à la alstom pour demander plus de fric ?)
le problème de Bolloré est aussi de vouloir se spécialiser sur un produit finalement de niche. Les tarifs sont délirants (il fait probablement payé cher sa technologie), donc ça limite les volumes, ce qui derrière maintient un tarif très haut. Peut être aussi que les collectivités ont un rôle à jour: commander des bus en mini quantité a un artisan incapable de suivre la cadence ça n’a pas de sens
Cela reste des petits constructeurs sans grandes capacités de production. Ma remarque sur les usines auto ne concerne pas juste la reprise d’un batiment, mais que le constructeur auto lui même fabrique les bus
Station4
C’est le jeu des appels d’offres… et des stratégies individuelles des industriels. Il faut trouver le point de rencontre entre les besoins de la collectivité et les choix industriels.
Quant à ce que les constructeurs auto fassent des bus, ce serait un revirement complet, car en réalité, ce sont des organisations radicalement différentes (on ne fait pas des autobus à la chaîne en attendant qu’ils se vendent) et ce n’est jamais le cas, même si les véhicules portent la marque d’un constructeur automobile. Un bus Mercedes n’est pas fabriqué dans une usine automobile.
Yann
Bluebus est cher principalement parce que c’est de la (très) petite série. Les fournisseurs ne peuvent pas offrir les mêmes conditions que pour Mercedes ou Iveco qui produisent 50-100 fois plus.
Agora
Ne pas oublier que Tesla a mis 17 ans à dégager son premier dollar de bénéfice.
Concernant Ebusco, comme BYD un peu avant, le constructeur a effectivement englouti des subventions et pratiqué le chantage à l’emploi, mais aucun véhicule n’a été construit en France. Le rôle des quelques salariés de l’usine de Cléon se limite a ôter les films de protection sur le logo de la face avant et sur l’écran du tableau de bord.
Hess a eu les yeux plus gros que le ventre et est victime de son succès, tant pour les ventes que pour le service après-vente. La firme suisse a perdu son usine biélorusse (tout comme Stadler – les pays « neutres » soutiennent les autocraties comme ils peuvent), désorganisant profondément la production alors même que les ventes ont triplé. A Lyon, le taux de panne moyen de l’enfant prodige est d’une panne tous les 1200 km… à peine mieux que les Cristalis, et loin derrière les Urabnway Diesel.
Station4
In fine, le trolleybus en sort passablement affaibli.
fraberth
La question pour moi est de souligner qu’en Europe il y a toujours des problèmes de montée en cadence et/ou de capitalisation avec en parallèle des problèmes de commandes et de prix
Nous avons des petits joueurs qui ne font pas les efforts pour ACCELERER. Ok Hess a perdu une usine en Biélorussie, enfin l’invasion date de 2022. Je n’ai jamais lu d’article parlant d’efforts de montées en cadence sur le site existant, d’heures sup ou de 3*8
Tranquillou dans leur monopole et il ne faut pas trop se bouger
Vu les résultats on aurait pu acheter chez Solaris, mais dans la bonne tradition on redonne de l’argent à ceux qui ne savent pas gérer un contrat (cf Alstom pour l’automatisation des autres lignes)
Station4
Perdre un site de production, ce n’est pas forcément une petite affaire et la solution de repli n’est pas aussi simple qu’un claquement de doigt ou un commentaire ici. Quant à la capacité de production sur le site suisse, il faut quand même être lucide : c’est une petite usine. Les heures supplémentaires, les 3×8, c’est facile à écrire, mais le suisse allemand a aussi ses limites (et peut être aussi revendicatif).
Ceci étant, Hess a été assez peu clairvoyant dans son aventure biélorusse (qui, même en 2022, n’était pas un havre démocratique) et semble avoir joué sur du velours avec la notoriété de son produit et la Suisse comme démonstrateur. Plusieurs réseaux – pas seulement en France – semblent un peu déchanter.
Dans l’absolu, faire jouer la concurrence oui, mais à condition de fragmenter les achats et donc de courir le risque de gérer des séries de faible volume, ce qui n’est guère intéressant côté coûts de possession de la flotte. Certes, si on prend le cas lyonnais, au regard du volume de trolleybus visés, il aurait été probablement économiquement viable de fragmenter le marché pour avoir 2 fournisseurs (au moins). Mais la procédure aurait été plus compliquée à monter.
Kevin
Les Aptis sont effectivement catastrophiques mais les Bluebus étaient corrects en confort, du moins, pas pires que des Iveco qui tremblent de partout.
Reste à voir ce qui va être décidé pour la suite. Yutong aura probablement une porte ouverte sur l’Ile de France!
Station4
La qualité de finition est assez aléatoire : la seconde version de Bluebus est un peu meilleure (mais assez inesthétique) que la première. En outre, l’état de la voirie fatigue aussi des caisses d’autant plus sollicitées qu’une partie du poids du véhicule est en toiture. Plus globalement, l’état des bus en Ile-de-France se dégrade.
Pantographe
On est plutôt autour des 92-93 Hess livrés à Lyon, 30 de la première tranche et une soixantaine de la série 2800 et 4900.
Le constat ne change pas pour autant, il y a au moins 18 mois de retard dans les livraisons ce qui a un impact sur les autres lignes… Les articulés thermiques sont encore sur c5 ou c27..
Station4
Notre calcul provient de la consultation de la base du site Tecelyon, sachant qu’il y a des trous dans les livraisons (exemple : les 2837 à 2848 ne sont pas arrivés).
Pour autant, la conclusion est la même, alors que Hess n’est pas en monopole sur la production de trolleybus en Europe. Certes, Van Hool a baissé pavillon, mais Solaris produit de bons véhicules (Saint-Etienne en sait quelque chose).
Qui ça ?
Les bus Bolloré, ce sont ceux dont certains avaient pris feu au point que la RATP avait dû interrompre la circulation de tout le parc en question …
Station4
Pas seulement la RATP ! C’était remonté jusqu’à un des services de la DGCCRF, le Service de Surveillance du Marché des Véhicules à Moteurs. https://www.ecologie.gouv.fr/politiques-publiques/service-surveillance-du-marche-vehicules-moteurs-ssmvm
Canivet Bruno
C’est une règl élémentaire de l’économie capitaliste: un produit nouveau démarre avec un ou peu d’intervenant puis de plus en plus, trop, d’acteurs arrivent.
Il n’y a pas assez de volume donc de profit pour tous d’où destruction de capitaux pour mieux mettre en valeur ceux restants.
Nous en avons l’illustration.
arnaud
A propos des Lightram 19DC de Kyon, on a, depuis le début un flou artistique total sur les quantités commandées. On a eu une première série de 34 unités toutes livrées numéro 2001 à 2034, puis, et c’est là que ça se complique, une deuxième commande se divisant en 2 séries 2801 à 2858 plus un en bonus 2859 en raison des retards de livraison et une autre série à la livrée tram 4901 à 4923. Cela devrait faire 34+59+23 = 116 véhicules, on est très loin des quantités annoncées initialement, et, de fait, il manque beaucoup de véhicules pour équiper toutes les lignes prévues. Ensuite, je pense qu’il y a un problème organisationnel chez ce constructeur suisse. En effet les numéros de parc sont donnés dans l’ordre des V.I.N. mais alors comment expliquer que les derniers numéros soient livrés avant les numéros intermédiaires, comme cela a été observé dans un post précédent ?
Ewen
L’arrêt des Bluebus n’est pas une surprise, depuis l’épisode où ils s’enflammaient tout seuls, Bolloré avait annoncé aller au bout des commandes et arrêter la production. Avec les interventions sur les véhicules déjà livrés et les procédures judiciaires en cours, le programme doit maintenant être déficitaire et l’entreprise a dû préférer prendre sa perte que continuer.